

顾销视角栏目是顾销研发院输出顾销相关知识文章的重要栏目,本栏目将会发布两岸三地金融专家学者、研发院专家团及研发院优秀学员等行业资深人士的优质文章。
引言
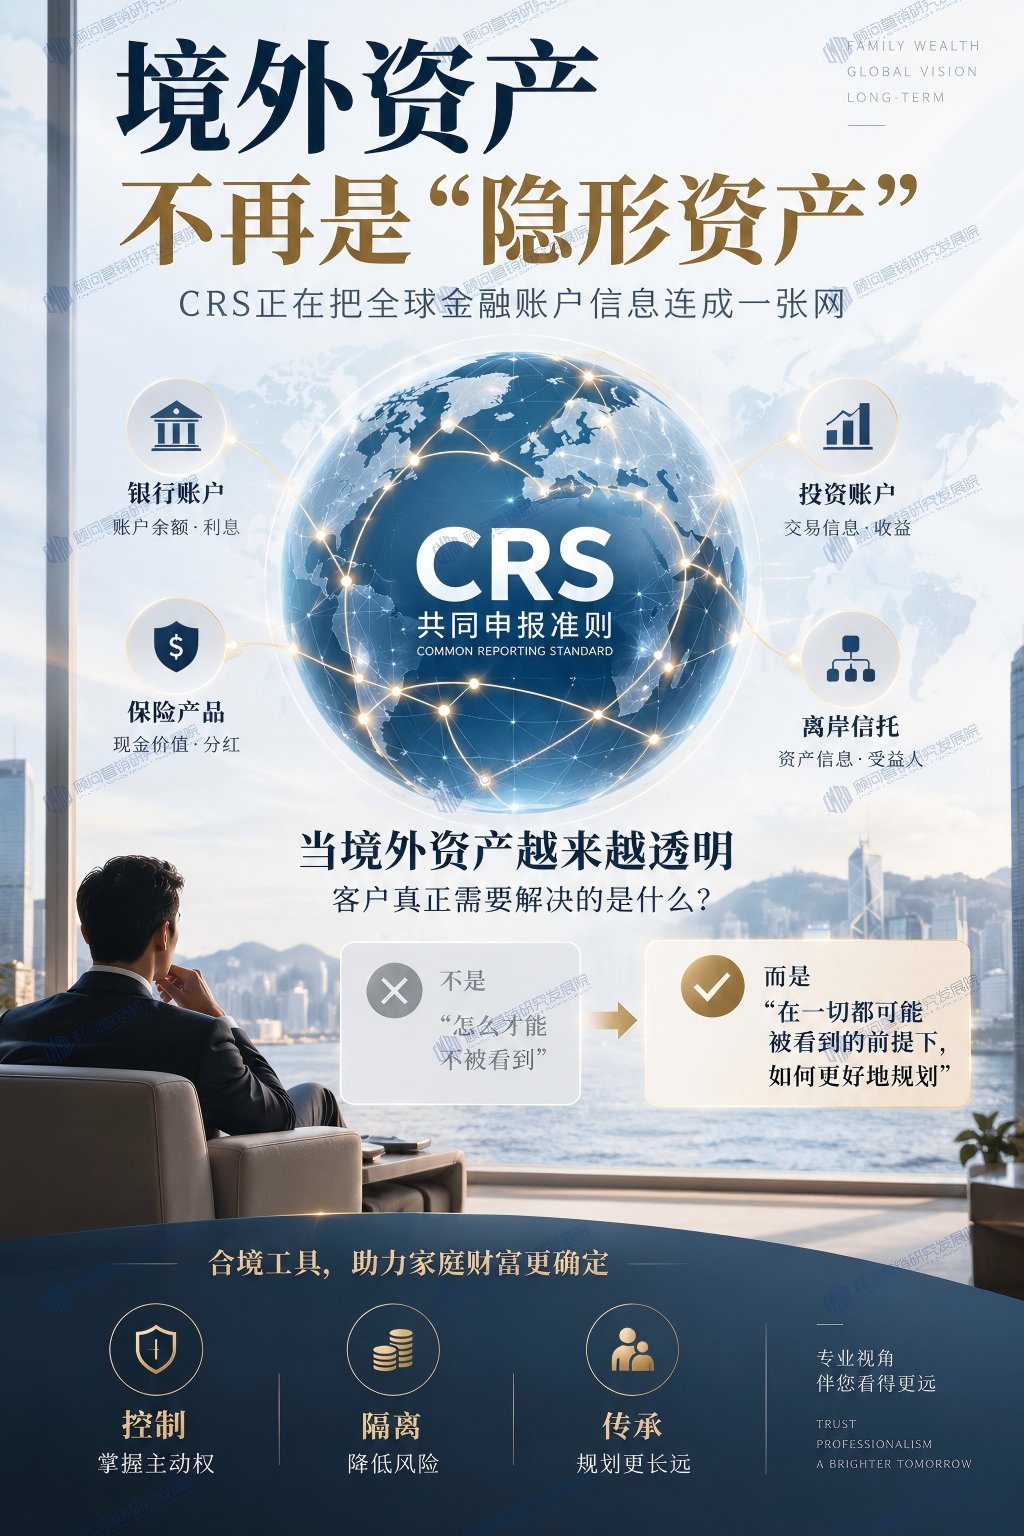
很多高净值朋友在配置香港保单、境外账户、离岸信托时,都默认一个假设:资产放在海外,国内就无从知晓。这个假设在十年前或许成立,但今天已经不成立了。
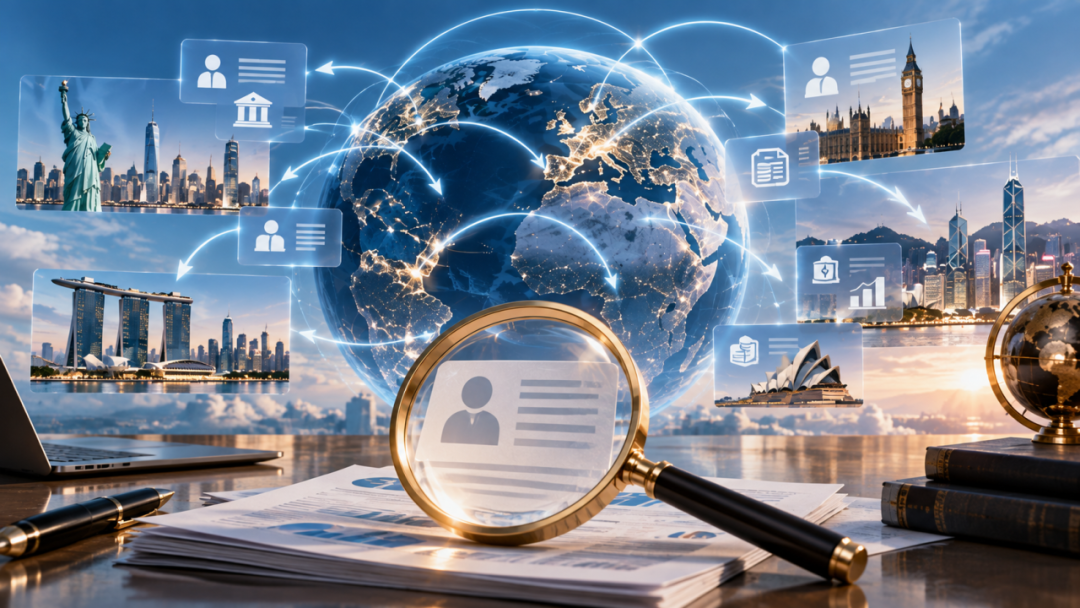
CRS——共同申报准则,正在把全球金融账户信息连成一张网。境外账户余额、利息、分红、保单现金价值等信息,都可能通过相关机制交换至税务居民所属国。
从顾问式营销的角度,我们更关注一个问题:当境外资产越来越透明,客户真正需要解决的到底是什么?
答案不是“怎么才能不被看到”,而是“在一切都可能被看到的前提下,如何通过合规工具,把家庭财富的控制、隔离与传承安排得更加确定”。
KNOWLEDGE CARD
顾销专家介绍
CMRD
CRS:从“资产隐身”到“信息透明”
CMRD
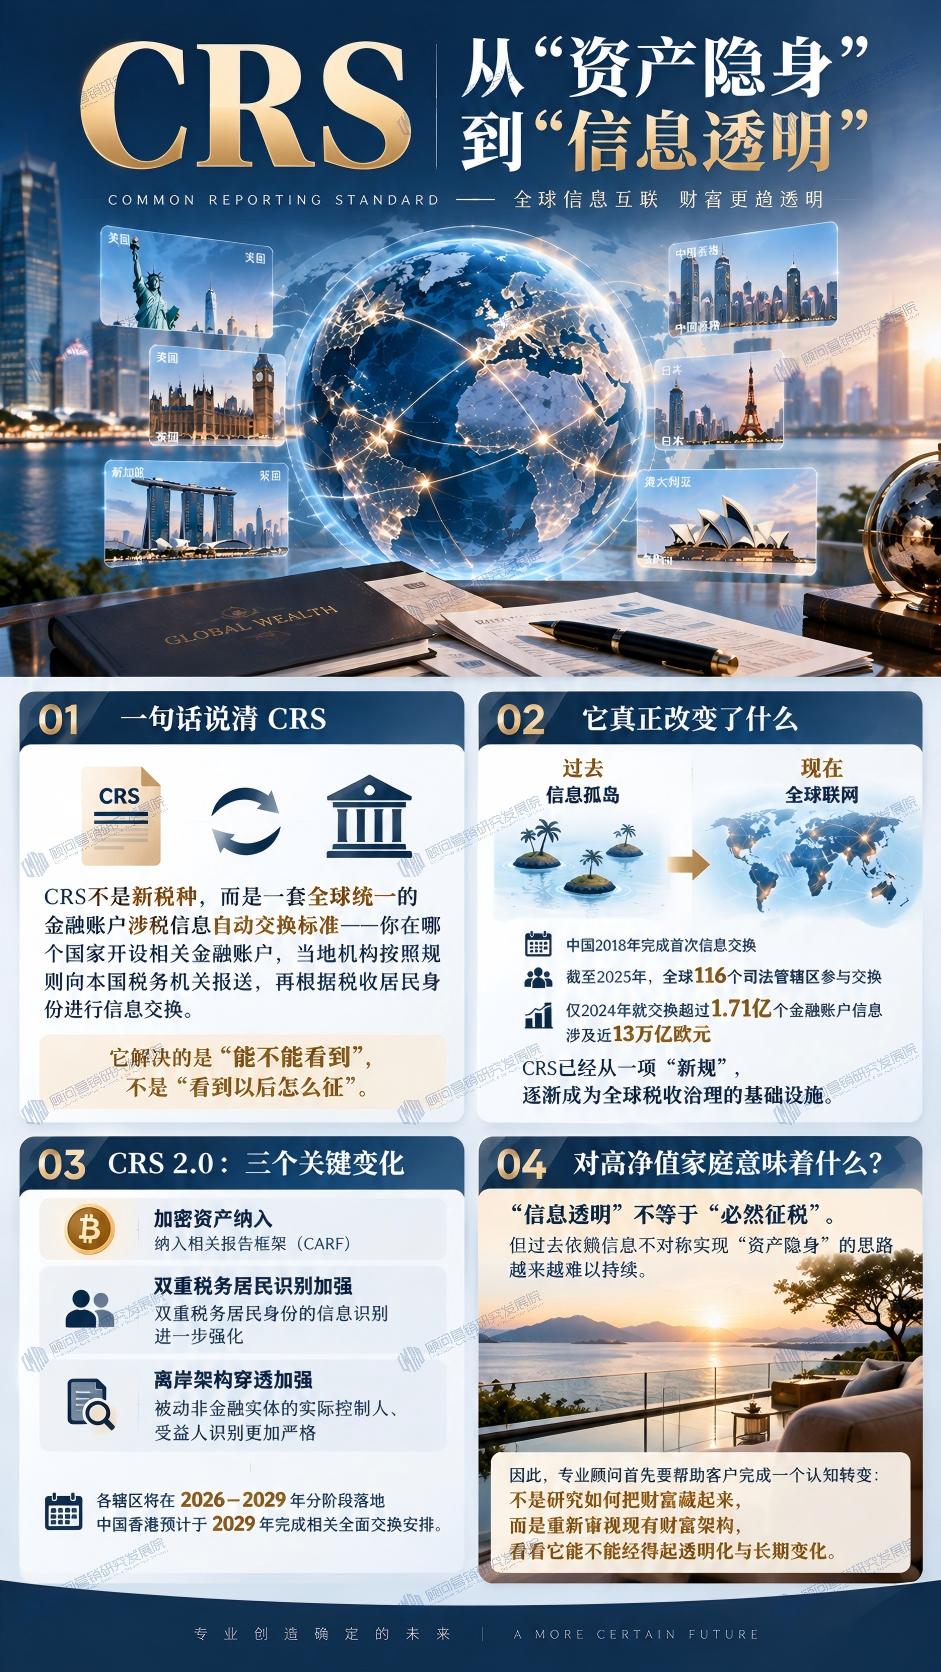
CRS不是新税种,而是一套全球统一的金融账户涉税信息自动交换标准——你在哪个国家开设相关金融账户,当地机构按照规则向本国税务机关报送,再根据税收居民身份进行信息交换。它解决的是“能不能看到”,不是“看到以后怎么征”。
CRS出现前,跨境资产信息更像一个个“信息孤岛”;CRS则让这些孤岛逐渐联网。中国2018年完成首次信息交换。
截至2025年,全球116个司法管辖区参与交换,仅2024年就交换超过1.71亿个金融账户信息,涉及近13万亿欧元。CRS已经从一项“新规”,逐渐成为全球税收治理的基础设施。
正在落地的CRS 2.0进一步强化信息透明:
一是加密资产纳入相关报告框架(CARF)
二是双重税务居民身份的信息识别进一步强化
三是离岸架构穿透加强,被动非金融实体的实际控制人、受益人识别更加严格
各辖区将在2026—2029年分阶段落地,中国香港预计于2029年完成相关全面交换安排。
“信息透明”不等于“必然征税”。但过去依赖信息不对称实现“资产隐身”的思路越来越难以持续。
因此,专业顾问首先要帮助客户完成一个认知转变:不是研究如何把财富藏起来,而是重新审视现有财富架构,看看它能不能经得起透明化与长期变化。
CMRD
顾销AI知识卡片
CMRD
CRS到合规架构:承接路径不止一条
CMRD
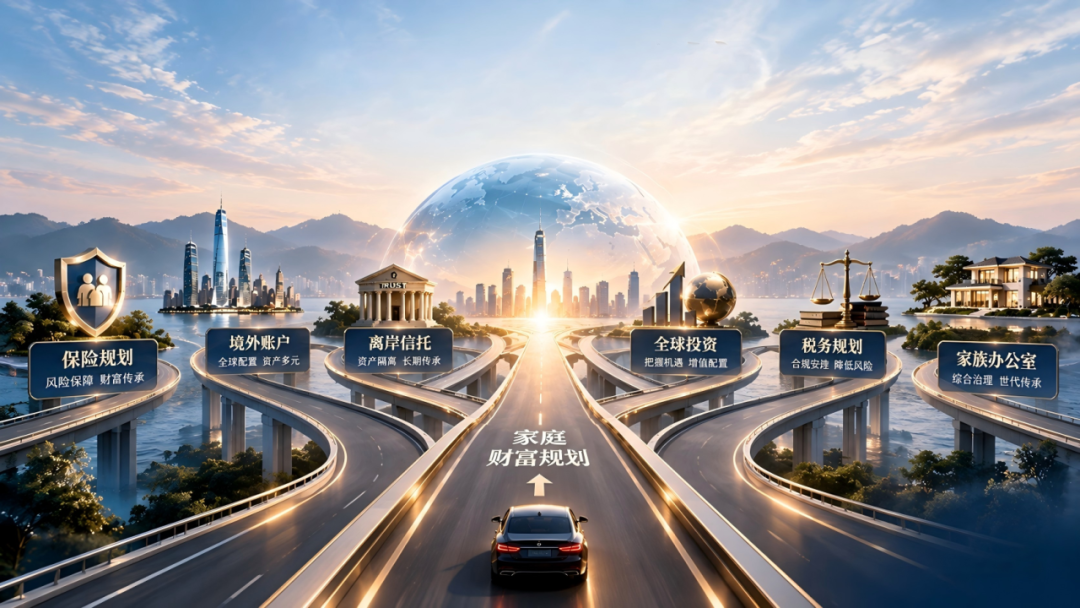
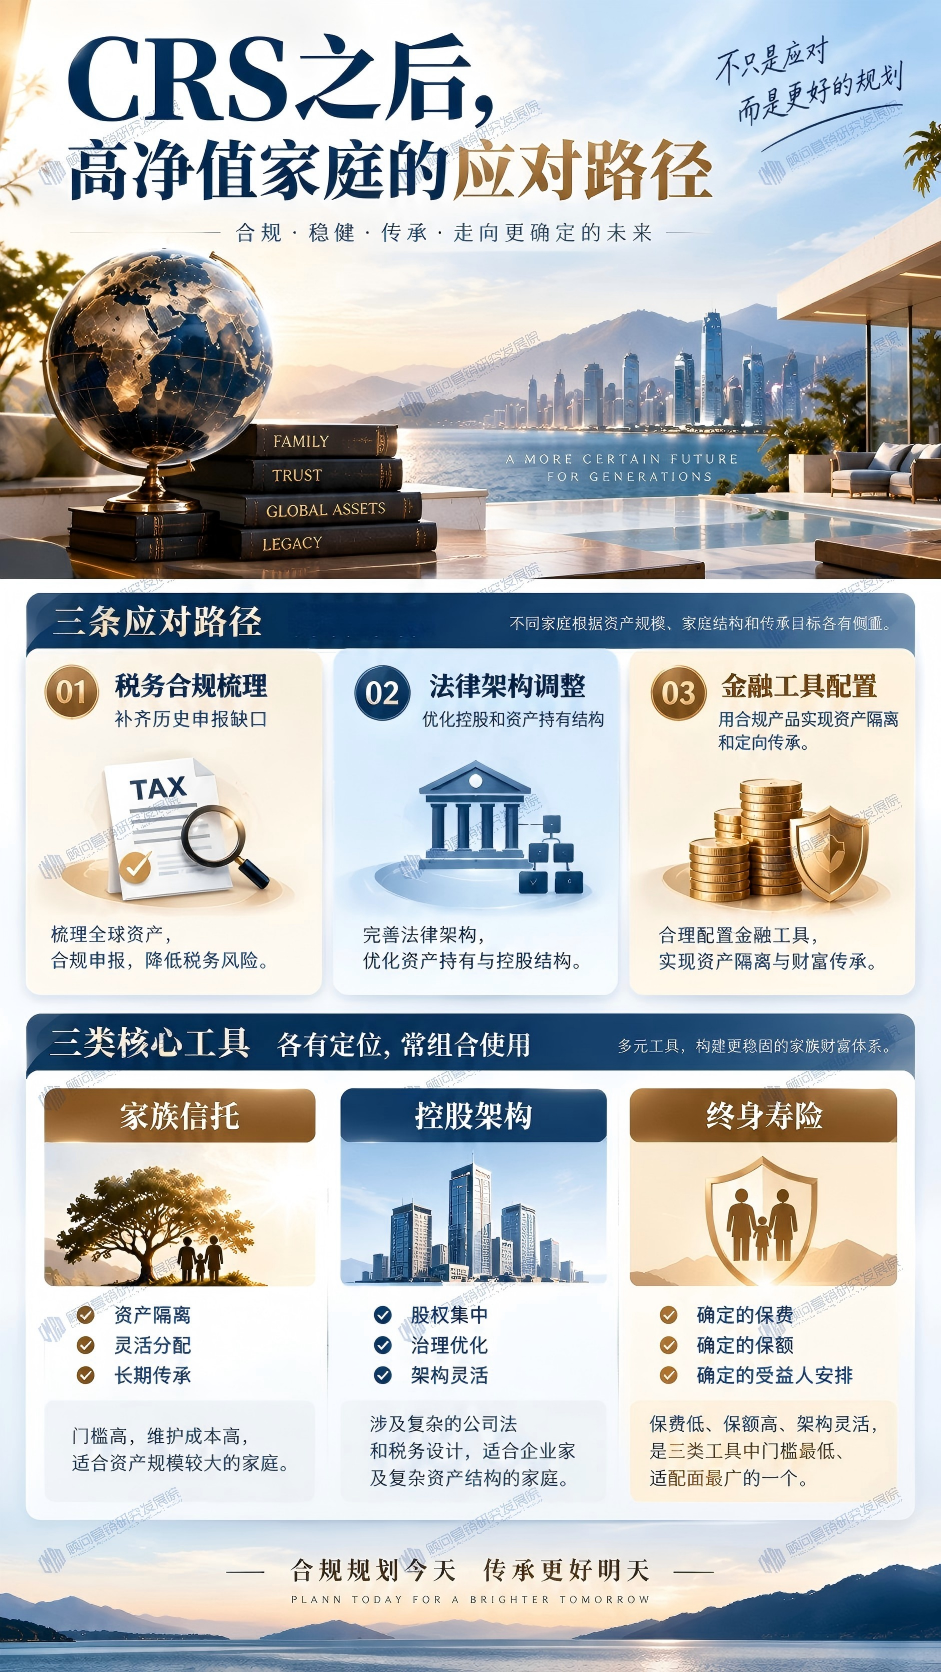
CRS之后,高净值家庭的应对路径通常有三条:
一是税务合规梳理,补齐历史申报缺口
二是法律架构调整,优化控股和资产持有结构
三是金融工具配置,用合规产品实现资产隔离和定向传承
三条路径并行不悖,不同家庭根据资产规模、家庭结构和传承目标各有侧重。
在金融工具配置中,家族信托、控股架构、终身寿险是最常用的三类,各有定位:
➡️家族信托核心是资产隔离和灵活分配,但门槛高、维护成本高
➡️控股架构核心是股权集中和治理,涉及复杂的公司法和税务设计
➡️终身寿险核心是"确定性"——确定的保费、确定的保额、确定的受益人安排。
这三类工具实际中往往组合使用。其中,杠杆型终身寿险因为保费低、保额高、架构灵活,是三类工具中门槛最低、适配面最广的一个。
CMRD
顾销AI知识卡片
CMRD
杠杆型终身寿险——
CRS时代的传承确定性工具
CMRD
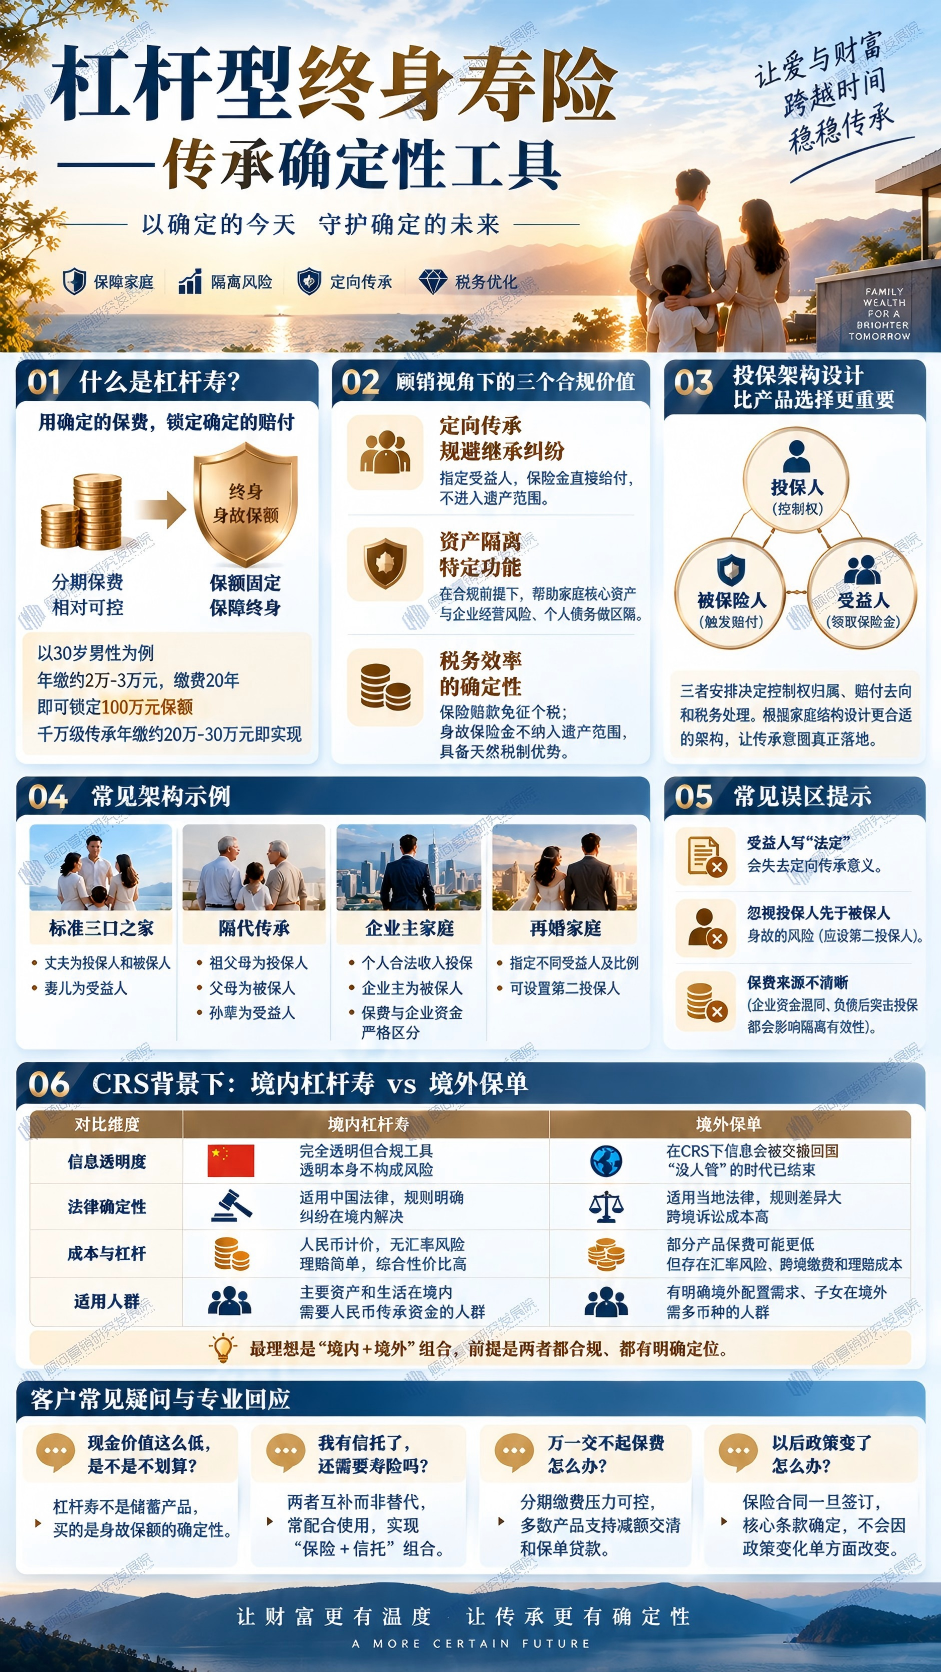
核心逻辑很简单:用相对可控的分期保费,锁定一笔确定的、终身有效的身故保额。
合同成立后保额固定,保障终身,意味着赔付是"或早或晚一定会发生"的确定性事件。
以30岁男性为例,年缴约2万—3万元、缴费20年,即可锁定100万元保额;千万级传承年缴约20万—30万元即可实现。
这就是"杠杆"的含义。
第一,定向传承,规避继承纠纷
通过指定受益人及比例,保险金直接给付,不进入遗产范围,无需继承程序,不受遗嘱效力争议影响。对再婚家庭、多子女、传承意愿明确的高净值家庭尤为重要。
第二,资产隔离的特定功能
在架构合理、保费来源合法、无恶意避债的前提下,身故保险金可实现一定程度的资产隔离,帮助家庭核心资产与企业经营风险、个人债务做区隔。
但隔离并非"欠债不还",有效性取决于投保时机、保费来源和架构设计,必须在合规前提下进行。
第三,税务效率的确定性
现行个人所得税法规定保险赔款免征个税;身故保险金不纳入遗产范围,未来若遗产税立法也具备天然税制优势。
在全球税务透明趋势下,用国内合规保险工具做税务规划,比依赖境外信息不对称的"灰色安排"更可持续。
一份寿险涉及三个核心角色:投保人(保单所有者,拥有控制权)、被保险人(保险标的,身故触发赔付)、受益人(领取赔付的人)。
三者安排直接决定控制权归属、赔付去向和税务处理。
常见架构:
1️⃣标准三口之家——丈夫为投保人和被保人,妻儿为受益人
2️⃣隔代传承——祖父母为投保人、父母为被保人、孙辈为受益人
3️⃣企业主家庭——个人合法收入投保,企业主为被保人,关键是保费来源与企业资金严格区分
4️⃣再婚家庭——指定不同受益人及比例,并设置第二投保人避免保单成为遗产。
☑️信息透明度:境内保单完全透明但是合规工具,透明本身不构成风险;境外保单在CRS下现金价值和收入会被交换回国,"没人管"的时代已结束。
☑️法律确定性:境内保单适用中国法律,免税、不纳入遗产等规则明确,纠纷在境内解决;境外保单适用当地法律,规则差异大,跨境诉讼成本高。传承工具的核心是确定性,法律环境越熟悉,确定性越高。
☑️成本与杠杆:境外部分产品保费可能更低,但需考虑汇率风险、跨境缴费和理赔成本;境内杠杆寿以人民币计价、无汇率风险、理赔简单,综合性价比往往更高。
☑️选择逻辑:主要资产和生活在境内、需要人民币传承资金、担心境外合规问题的,优先境内;有明确境外配置需求、子女在境外、需多币种的,可考虑境外。最理想是"境内+境外"组合,前提是两者都合规、都有明确定位。
"现金价值这么低,是不是不划算?"
——杠杆寿不是储蓄产品,买的是身故保额的确定性,第一年就用很少保费锁定高额赔付适合身后传承,效率最高。
"我有信托了,还需要寿险吗?"
——两者互补而非替代。信托灵活但门槛高,寿险门槛低、税收优势明确、赔付直接。实务中常配合使用,比如寿险受益人设为信托,实现"保险+信托"组合。
"万一交不起保费怎么办?"
——分期缴费压力可控,建议保费不超过家庭可支配收入的合理比例。多数产品支持减额交清和保单贷款,可缓解短期资金压力。
"以后政策变了怎么办?"
——保险合同一旦签订,核心条款确定,不会因政策变化单方面改变。保险赔款免税写在个税法里,寿险不纳入遗产的法律属性明确。相比依赖"政策空子"的安排,不确定性小得多。
CMRD
顾销AI知识卡片
CMRD
顾问式营销应用:
从产品销售到架构规划
CMRD
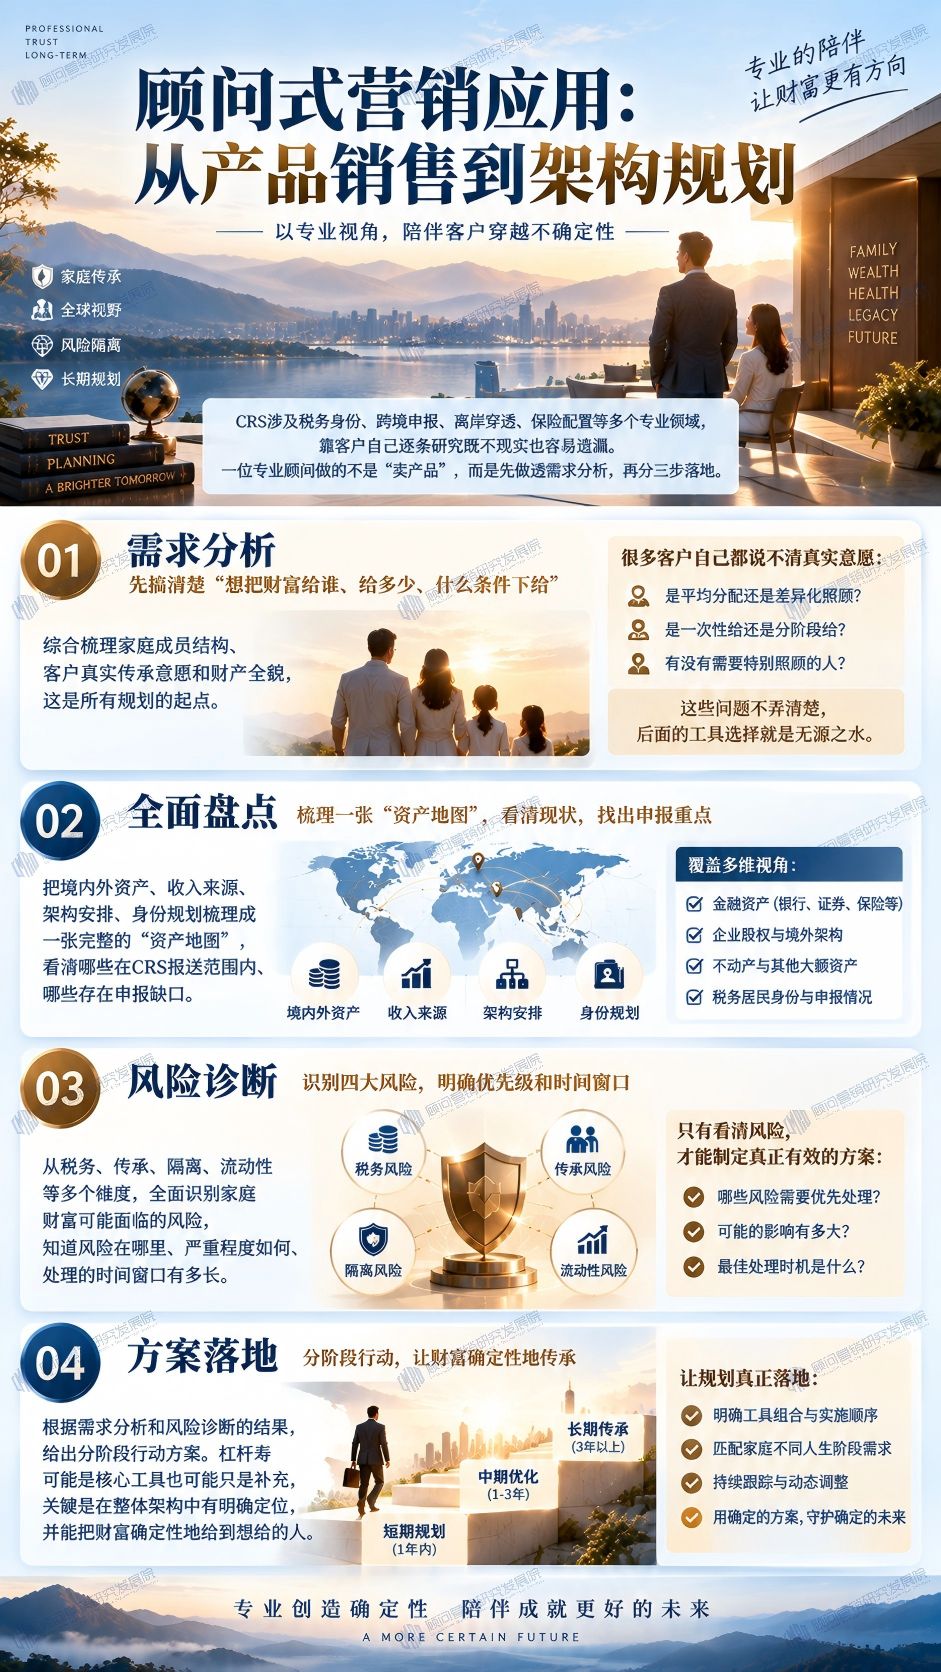
CRS涉及税务身份、跨境申报、离岸穿透、保险配置等多个专业领域,靠客户自己逐条研究既不现实也容易遗漏。一位专业顾问做的不是"卖产品",而是先做透需求分析,再分三步落地:
第一,需求分析——综合梳理家庭成员结构、客户真实传承意愿和财产全貌,先搞清楚"想把财富给谁、给多少、什么条件下给"。
很多客户自己都说不清真实意愿:
■是平均分配还是差异化照顾?
■是一次性给还是分阶段给?
■有没有需要特别照顾的人?
这些问题不弄清楚,后面的工具选择就是无源之水。
第二,全面盘点——把境内外资产、收入来源、架构安排、身份规划梳理成一张"资产地图",看清哪些在CRS报送范围内、哪些存在申报缺口。
第三,风险诊断——识别税务、传承、隔离和流动性风险,知道风险在哪里、严重程度如何、处理的时间窗口有多长。
第四,方案落地——根据需求分析和风险诊断的结果,给出分阶段行动方案。杠杆寿可能是核心工具也可能只是补充,关键是在整体架构中有明确定位,且能把财富确定性地给到想给的人。
顾销AI知识卡片
CMRD
结语
CMRD
全球税务透明已经成为不可逆的大趋势。
对高净值家庭来说,真正需要思考的,不是“怎么才能不被看到”,而是:当一切越来越透明以后,我的财富安排是否依然合法、清晰、可执行,并能够按照自己的真实意愿传递给下一代?
这也是顾问式营销真正应该创造的价值。不是制造焦虑,也不是用CRS推动客户买一张保单,而是借由外部环境变化,帮助客户重新看清自己的家庭、资产与风险。
杠杆型终身寿险的价值,也不应该只被理解成“以小博大”。它更重要的意义,是通过保险合同,把原本充满不确定性的未来责任,提前转化成一份相对确定的安排。
客户最终购买的是确定性,顾问真正提供的也不是产品,而是让这种确定性能够被正确设计和落地的服务。
END
顾问营销研究发展院·CMRD
顾问营销不仅是销售模式的革新,更是行业价值观的重塑,目标是让千万家庭获得全生命周期的专业规划。
顾问营销研究发展院作为联合两岸三地金融专家的专业赋能平台,始终以 “全球经验·本地执行” 为使命,通过企业咨询、人员培养、会员体系三维赋能,借助数字化工具(顾问营销财务需求分析系统CFNA)助力险企实现 “从无到有、从有到好、从好到优” 的跨越,助力千万家庭都能享有以客为尊的顾问式营销服务,获得全生命周期的专业金融规划。
END
CMRD
往期回顾 | |